Rabu, 06 Juni 2012

SIA ( Sistem Informasi Akuntansi ) Deposit

Kelompok 8:
1. Abdul Halim Utama (20210018)
2. Benjamin Eliezer Pascareno Simanjuntak (21210386)
3. Prayoga Cahayanda (25210378)


I.     Pendahuluan

            Era informasi saat ini menuntut setiap organisasi untuk menggunakan sarana teknologi dalam upaya mempersingkat prosedur kerja guna dapat memperoleh informasi dalam porsi yang cukup, cepat dan tepat waktu..  Setiap sistem yang tertuangkan dalam kertas tidak akan efektif dalam penerapannya kecuali seorang akuntan dapat mengetahui kebutuhan akan orang-orang yang terlibat dalam sistem tersebut. Sistem Informasi Akuntansi (SIA) dapat memenuhi kompleksitas kebutuhan akan informasi pada setiap tingkatan organisasi dan pihak yang terkait menuntut sumber pengelola data dapat dengan cepat, tepat dan akurat mengolah informasi yang ada dan menyajikan hasil/laporan yang diperlukan. SIA dapat didefinisikan sebagai sistem informasi yang merubah data transaksi bisnis menjadi informasi keuangan yang berguna bagi pemakainya. Sistem inforamsi akuntansi sangat diperlukan bagi pemakai akuntansi yaitu pihak luar(ekstern) oragnisasi perusahaan dan pihak dalam(intern) oraganisasi perusahaan. Kebutuhan para pemakai ekstern dapat dipenuhi dengan adanya publikasi laporan laba/rugi. Sedangkan para pemakai intern dapat memenuhi kebutuhan informasi akuntansinya untuk mencapai nilai ekonomis (laba) perusahaan semaksimal mungkin. Beberapa tujuan dari SIA :

1. Untuk mendukung operasi-operasi sehari-hari
2. Mendukung pengambilan keputusan manajemen
3. Untuk memenuhi kewajiban yang berhubungan dengan pertanggung-jawaban

            Ada delapan faktor yang mempengaruhi kinerja SIA, yaitu keterlibatan pemakai dalam pengembangan sistem, kemampuan teknik personal Sistem Informasi (SI), ukuran organisasi, dukungan manajemen puncak, formalisasi pengembangan SI, program pelatihan dan pendidikan pemakai, keberadaan dewan pengarah SI dan lokasi dari departement SI, hanya faktor dukungan manajemen puncak yang mempunyai hubungan signifikan terhadap kinerja SIA terutama pada atribut kepuasan pemakai.

            Sistem Bank dapat diklasifikasikan sebagai sistem yang “hybrid”, sistem  yang menyediakan operasi akuntansi dasar, bank dukungan software sistem informasi keputusan, produk perbankan offline (asuransi, usaha pengelolaan keuangan rencana) diimplementasikan dan dilaksanakan pada jaringan intra-kantor untuk melayani pelanggan. Dengan berkembangnya dunia perbankan Indonesia, manajemen bank sangat membutuhkan semua informasi dalam menetapkan kebijakan yang dapat menguntungkan perusahaan. Untuk itu, disamping diperlukan kecakapan manajer, juga diperlukan SIA yang baik.. Dengan implementasi SIA yang baik pada sistem bank, manajer dapat memperoleh informasi tentang operasi perusahaan sehingga manajemen dapat melakukan keputusan secara efisien dan tepat dari masalah yang ada di bank.


Langkah-Iangkah pembukaan rekening tabungan dari segi pengoperasian sistem aplikasi adalah pemilihan dan penggunaan fasilitas menu yang disediakan pada sistem tersebut. Banyaknya fasilitas menu yang tersedia pada sistemtersebut membutuhkan alur data yang jelas untuk pembukaan rekening yaitu hanya menggunakan menu-menu tertentu.
* Informasi Nama dan Alamat
* Informasi Nasabah
* Informasi Lengkap No. Rekening
* Pemeliharaan File Nasabah
* Pemeliharaan No. Rekening


Setelah memasuki Menu Utama, langkah selanjutnya adalah membukasistem sesuai dengan syarat yang telah ditentukan. Dari Menu Utama pilih membuka sistem, setelah itu
akan keluar permintaan untuk mengisi Staff-ID dan password kepala teller(cash officer) untuk membuka sistem.
Jika Staff-ID dan password sudah benar, maka sistem akan dibuka pertama kali oleh teller dengan password yang telah ditentukan oleh Kepala Group Operation, dan kemudian dibuka oleh bagian cash officer (sistem dual costudian)dan jika tanggal,hari ini tidak sama dengan tanggal mesin, maka akan tampil peringatan :
"TANGGAL MESIN TIDAK SAMA"
Untuk itu tellerharns melaporkan hal tersebut kepada cash officer, dan olehcash officer tanggal mesin akan dirubah. Karena untuk merubah tanggal mesinmerupakan wewenang dari cashofficer. .

Jika semua persyaratan membuka sistem telah dipenuhi maka langkah selanjutnya adalah membuka terminal oleh setiap petugas dengan menggunakan Staff-ID dan password masing masing, sebagai contoh staff ill untuk bagian  teller adalah K03. Password dari masing-masing teller tersebut bisa diganti oleh teller itu sendiri, yaitu dengan menggunakan Menu Teller .

Setelah itu teller dapat merubah password lamanya dengan passwordnya yang baru. Penggantian password ini adalah untuk menjaga kerahasiaan dan keamanan teller itu sendiri. Dan akan muncul Tampilan Screen jika dipilih menu teller nomor 1, yaitu menu mengganti password. Pada tampilan tersebut teller diminta untuk memasukkan password lama yang telah ditentukan oleh kepala group operation. Jika password lama sudah benar dan ditekan tombol maka
tampilan ini yaitu pengisian password baru yang dilakukan dua kali untuk memastikan kebenarannya.

Dari pilihan-pilihan tersebut,jika kita ingin memasukkan nama akhir baru pilih [B]aru, jika ingin membuka rekening dari nasabah lama yang sudah mempunyai rekening (ingin membuat rekening lagi) pilih Bi[K]in, dan jika ingin menambah nomor rekening dengan data yang sama pilih [T]ambah. Sedangkan untuk keluar dari menu pembukaan rekening pilih [S]elesai. Untuk membuka rekening yang baru tampilan yang akan terlihat .  Kemudian formulir pembukaan rekening diisi dengan lengkap dan benar. Contoh data nasabah yang akan diisikan pada tampilan tersebut dapat dilihat pada Formulir pembukaan rekening Tabungan pada . Hal-hal yang perlu diperhatikan antara lain:   
1.      Golongan pemilik 
Di isi berdasarkan tabel yang dapat dilihat dengan menekan fungsi tombol F2. Kode golongan pemilik yang sudah disediakan dalam sistem adalah B. '1' adalah alamat surat yang dikirim ke kantor nasabah C. '2' adalah surat yang diambil sendiri oleh nasabahnya di Bank (Hold).
2.      NPWP (Nomor Pokok Wajib Pajak)
Merupakan nomor pokok wajib pajak dari nasabah yang telah dikenakan wajib pajak oleh Dirjen Pajak.
3.      Acc.O / S.A (Account Officer / Service asisstant)
Berbeda dengan Teller yang hanya mempunyai wewenang untuk menginput
dan membuat transaksi yang terjadi,Service assistant mempunyai wewenang
dan tanggungjawab terhadap segala sesuatu yang berhubungan denganjasa
dan product Bank yang akan diberikan kepada nasabah dan calon nasabah
seperti melayani dan memberikan keterangan lengkap , menerima dan
meneliti formulir aplikasi yang telah diisi, meminta persetujuan kepada
officer yang berwenang, membantu kegiatan promosi dan menyimpan
semua dokumen-dokumen nasabah. Didalam sistem ini bisa dilihat dengan
menekan tombol fungsi Fl. Daftar Account officer yang sudah disediakan
sistem adalah sebagai berikut : Proses akhir bulan. Untuk pembukaan rekening bagi nasabah baru tidak dikenakan biaya administrasi sehingga isiannya adalah O.
4.      Kode Jenis Bunga
Kode jenis bunga menentukan cara perhitungan bunga ini disesuaikan
dengan jenis perhitungan bunga yang berlaku pada bank tersebut. Sistem
aplikasi menyediakan 2 pilihan cara perhitungan bunga, yaitu dengan kode
sebagai berikut :
A. '0' adalah perhitungan bunga dengan saldo rata-rata.
B. '1' adalah perhitungan bunga dengan saldo terendah.
Jika pengisian data telah benar, maka data nasabah tersebut selanjutnya
disimpan dan nasabah akan mendapatkan nomor rekening yang di-generate
oleh komputer secara otomatis. Nomor rekening tersebut akan ditampilkan
pada pojok kanan atas monitor. Setelah akhir proses pembukaan rekening ini
maka untuk selanjutnya nasabah sudah tercatat nomorrekeningnya di Bank dan bisa melakukan transaksi penarikan atau penyetoran tabungan.

C. Informasi Data Nasabah Dan Rekening

            Pada proses pengolahan data tabungan, management Bank tidak terbatas hanya melakukan proses transaksi atau penghitungan saldo dan bunga tetapi juga mencakup pengolahan data dan informasi mengenai nasabah atau nomor rekening. Informasi ini sangat diperlukan sebagai bagian sistem informasi management Bank pada sub sistem Customer Information System. Sistem aplikasi tabungan menyediakan fasilitas pengolahan informasi mengenai data atau nomor rekening nasabah dalam bentuk pilihan menu yang menyajikan informasi yang diminta ke Screen atau printer. Menu yang menyediakan fasilitas tersebut adalah menu Teller atau Head Teller. Informasi pada menu Teller hanya bersifat pemantauan tanpa dilakukan perbaikan sedangkanpada menu Head Teller memungkinkan untuk dilakukan perbaikan data nasabah atau rekening. Pencarian informasi dapat berdasarkan nama akhir nasabah atau nomor rekening yang dimaksud.  Langkah-Iangkah operasional selengkapnya untuk mendapatkan informasi yang diminta dijelaskan dalam manual sistem berikut ini. Petugas Bank biasanya memerlukan nomor rekening atau nomor urut nasabah yang sudah tercatat di Bank sampai saat ini. Informasi Nomor Rekening Terakhir yang ada pada saat itu dapat dilihat pada Menu Teller .

            Jika ingin melihat informasi lengkap dari para nasabah dapat dilihat  Menu Teller baik berdasarkan nama akhir maupun nomor nasabah. Tampilan Screen tersebut dapat dilihat , Jika dipilih informasi berdasarkan nomor nasabah (pilihan nomor 1,Berdasarkan nomor nasabah) maka masukkan nomor nasabah (nomor urut nasabah) pada tampilan setelah mengeksekusi pilihan nomor 1 tersebut. Selanjutnya screen akan menampilkan informasi nasabah yang dicari tersebut. Sistem juga menyediakan informasi yang terbatas meliputi nama dan alamat para nasabah yang terdapat pada Menu Head Teller

D. Perbaikan Data Nasabah Dan Rekening

Informasi nasabah pada sebuah Bank tidak selamanya sesuai dengan data
nasabah yang sebenamya. Hal ini bisa disebabkan oleh kesalahan input data
oleh petugas Bank dan tidak sempat diperbaiki atau terjadinya perubahan data
nasabah, misalnya nasabah sudah pindah alamat, pindah kerja, dan lain-lain.
Sistem aplikasi Tabungan menyediakanmenu untuk melakukan perbaikan data
nasabah yang sudah tercatat di Bank. Pilihan operasinya adalah pada menu
Head Teller. Proses perbaikan data nasabah dimulai dengan memilih menu Head
Teller, submenu nomor yaitu Pemeliharaan File Nasabah. Masukkan nama
nasabah atau nomor rekening yang datanya akan diperbaiki.Langkah selanjutnya
adalah pilih [R]ubah.

Senin, 04 Juni 2012

Mekanisme Pelayanan Bank (Kasus)


Kasus 1 : Pembayaran Dengan Menggunakan Giro

Kasus :
Joko adalah customer dari Atun. Joko membeli mobil Toyota Avanza dengan menggunakan cek. Joko menabung uangnya dalam tabungan giro di SITI Bank. Atun tidak mau mencairkan uangnya di SITI Bank karena lokasi yang cukup jauh untuk ditempuh. Tapi ia ingin mencairkan uangnya di banknya sendiri yaitu KARMAN Bank. Jelaskan proses perjalanan uang dari SITI Bank ke KARMAN bank?

Jawab :

Atun meminta ke KARMAN Bank untuk mencairkan uang dari cek yang diberikan Joko yang ia tabung dari SITI Bank. KARMAN Bank sudah melakukan kerjasama dengan BI yaitu Giro Wajib Minimum. GWB adalah dimana suatu bank menyimpan tabungannya di rekening BI agar bisa melakukan transaksi kliring antar sesama Bank. Minimal jumlah tabungan yang harus ada di rekening bi sebesar 8% dari tabungan bank tersebut.  Untuk bisa melakukan perlakuan ini kedua pihak yaitu SITI Bank dan KARMAN Bank harus memiliki tabungan R/K di BI. Jurnal yang dicatat pada BI akan GWB tersebut adalah

Asset
Liabilities

+R/K SITi
+ R/K Karman                         

Nah, langkah selanjutnya yang dilakukan KARMAN Bank adalah memberikan surat ke BI untuk melakukan kliring antar R/K KARMAN dan R/K SITI. Surat itu disebut Nota Debet Keluar. Lalu BI mengirim surat ke SITI Bank agar meminta izin akan pengambilan tabungan di R/K SITI untuk menebus cek pembayaran tersebut. Surat ini disebut Nota Debet Masuk. Kemudian, SITI Bank menanggapi surat nota debet masuk itu dari BI dengan mencatat jurnalnya yaitu :

Asset
Liabilities
(-)R/K pada BI
(-) Giro

Setelah dicatat, SITI Bank kembali memberikan persetujuan ke BI untuk mengambil tabungan giro Joko untuk dikirim KARMAN Bank. Karman Bank menerima uang tersebut dan memasukannya ke tabungan Atun. Berikut pencatatannya :

Asset
Liabilities
(+) R/K pada BI
(+) Tab. Atun

Berikut Ilustrasi Penggambarannya :


Kasus 2 : Pengiriman Uang

Kasus :
Joko adalah teman baik Atun. Joko merayakan ulang tahunnya yang ke 50 tahun. Karena Atun adalah teman baiknya, ia dengan berbaik hati ingin memberikan uang ke Joko sebesar 100 Juta. Joko adalah nasabah SITI Bank dan Atun adalah nasabah KARMAN Bank. Jelaskan proses perjalanan uang dari KARMAN Bank ke SITI Bank ?

Jawab :

Atun meminta ke KARMAN Bank untuk memberikan uang dari tabungannya ke tabungan Joko sebanyak 100 juta. Lalu, Karman Bank mengirim surat untuk memberikan tabungan dari R/Knya di BI ke tabungan R/K Siti Bank. Surat itu disebut nota kredit Keluar. BI menanggapi surat dari KARMAN Bank dan kembali melakukan hal yang sama seperti KARMAN Bank yaitu memberikan surat ke SITI Bank untuk memberik persetujuan akan pemberian uang dari R/K karman ke R/k SITI.

 Surat itu disebut nota kredit masuk. Lalu surat itu ditanggapi oleh SITI Bank. Dan Siti Bank melakukan pencatatan jurnal yaitu :

Asset
Liabilities
(+) R/K pada BI
(+) Tab. Joko

Pencatatan juga dilakukan oleh pihak BI yaitu :


Asset
Liabilities

(+)R/K Siti
(-) R/K Karman

Pencatatan juga dilakukan oleh KARMAN Bank yaitu :

Asset
Liabilities
(-) R/K pada BI
(-) Tabungan Atun


 Berikut Ilustrasi Penggambarannya :


Kasus 3 : Penolakan Kliring

Kasus :

Berdasarkan kasus “Pembayaran dengan menggunakan giro”. Tetapi setelah di cek R/K SITI Bank, tabungan Joko ternyata tidak ada. Lalu langkah apa yang harus dilakukan BI sebagai perantara kedua pihak akan kasus tersebut?

Jawab :

Langkah pertama adalah SITI Bank melapor ke BI karena jumlah tabungan Joko tidak ada. Laporan tersebut adalah Tolakan Kliring. Setelah BI menerima tolakan kliring tersebut, BI melakukan evaluasi pencatatan jurnal kembali yaitu :


Asset
Liabilities

-R/K SITi
+R/K Karman                         

Lalu BI memasukan Joko ke dalam Blacklist Karena telah memalsukan transaksi akan pembayaran giro. Kemudian BI memberikan pemberitahuan kepada KARMAN Bank untuk memperbaiki pencatatan jurnal akan transaksi awal tersebut menjadi :

Asset
Liabilities
(-) R/K pada BI
(-) Tab. Atun

 Surat Penyerahan Kliring

Nota debet keluar, yaitu warkat yang disetorkan oleh nasabah suatu bank untuk keuntungan rekening nasabah tersebut.

Nota kredit keluar, yaitu warkat pembebanan ke rekening nasabah yang menyetorkan untuk keuntungan rekening nasabah tersebut.

Nota debet masuk, yaitu warkat yang diserahkan oleh peserta lain atas beban nasabah bank yang menerima warkat
Nota kredit masuk, yaitu warkat yang diserahkan oleh peserta lain  untuk keuntungan nasabah bank yang menerima warkat.
Tolakan kliring yaitu surat yang diberikan ke perantara karena adanya kesalahan transaksi yang dinginkan

Jadi bila kita masukkan sisi positif atau negative nya yaitu :

Surat
Saldo di BI
NDK
+
NDM
-
NKK
-
NKM
+
TOLAKAN
+/-

Suatu bank dikatakan kalah kliring apabila bank tersebut kurang akan minimum GWM yaitu 8 %
Bank tersebut kurang akan minimum karena adanya kasus penyalahgunaan cek pembayaran.

Contohnya :
Siti punya deposit = 100 juta
GWM siti 8%        = 8 juta
Siti kalah  kliring   = (2 juta)
Total                      = 6 juta, kurang 2 juta untuk mencapai batas minimum GWM

Langkah yang harus dilakukan oleh bank tersebut harus meminjam dari R/K bank lain sehingga mencapai batas minimum GWM. Hal itu disebul Call Money. Kekalahan kliring tidak berpengaruh  jika saldo R/K bank tersebut di BI tidak memenuhi GWM minimum.


Cash reserves : Penentu likuiditas --- Kas
                                                       --- R/K pada BI yaitu LRR/GWM
Loan aturannya :


1. LDR  :Loan/ Deposit + Capital = Maksimal 110 %

*capital harus sebesar 10% ----prinsip ke hati-hatian
Artinya : setiap loan yang disalurkan harus berasal dari Deposit Capital
2. KUK ( Kredit Usaha Kecil)
    Minimal 20% loan
    Bunga KUK < Bunga Deposito
    Bunga KUK > Bunga Tabungan
-          Harus diambil dari tabungan karena jika diambil dari giro & deposito akan menyebabkan negative.
NB : giro : Fluktuatif
         Deposito : suku bunga tinggi

Macam – Macam Loan :

      1.      Konsumtif (ex : credit card akan bunganya besar) bank mengambil dana dari tabungan untuk     meminjamkan kredit
Ada negative miss match yaitu terjadi saat sumber dana jangka panjang digunakan untuk mendanai jangka pendek sebaliknya persentase tingkat bunga sumber dana > tingkat bunga kredit
      2.      Investasi
      3.      Modal Kerja, dll
       

      Kasus 4 : Kliring antar Kantor


RAK (rekening antar kantor)/ RPT
1. Kliring terjadi karena perbedaan bank bukan Cuma tempat/wilayah
2. Transfer terjadi karena banknya sama tapi beda tempat/wilayah
Kasus :
Atun adalah nasabah Bank Niaga Jakarta dan Joko nasabah BPD Papua di Mapi. 2 Bank tersebut berada di lokasi daerah yang berbeda. Bagaimana cara penyaluran uang dari keduan bank tersebut ?


Jawab :
Proses transfer harus menggunakan perantara lagi ketika Atun ingin mengirimkan uang kepada Joko. Bisa dilihat bahwa mekanismenya hampir sama dengan kasus ketiga. Namun dapat dilihat, kali ini Bank Niaga Jakarta harus melewati proses kliring dahulu ke Bank BRI Jakarta. Kemudian, Bank BRI Jakarta mentransfernya ke Bank BRI Makasar. Sekali lagi, proses kliring dilakukan dan tujuannya adalah BPD Papua Makasar. Setelah itu, baru BPD Papua Makasar mentransfer uangnya ke BPD Papua Mapi, yang selanjutnya akan masuk ke giro atau tabungan Joko.


Kasus 5 : Kliring antar Daerah


Gambar diatas menunjukan telah terjadi transaksi antara Tuan A yang merupakan nasabah BRI Jakarta dengan Tuan B yang merupakan nasabah BPD Papua . Tuan A ingin mengirimkan uang sebesar 20 juta kepada Tuan B melalui BRI Jakarta. Namun karena BPD Papua tidak mempunyai cabang di Jakarta maka BRI mencari cabang BRI di kota dimana BPD Papua juga terdapat cabang di kota tersebut , dalam hal ini BRI dan BPD Papua sama – sama mempunyai cabang di kota Makasar . Oleh karena itu BRI Jakarta mengirimkan uang kepada BRI Makasar , pengiriman ini dinamakan transfer . Dan BRI Makasar akan melakukan transaksi kliring dengan BPD Papua Makasar untuk mengirimkan dana tersebut melalui perantara Bank Indonesia . Selanjutnya BPD Papua Makasar akan mentransferkan dana tersebut ke BPD Papua di Mapi yang merupakan Bank dari Tuan B


Kasus 6 : Kliring antar Negara


Kasus:

Atun yang sedang berada di Arab ingin mengirimkan uang untuk Joko yang berada di Jakarta (Joko pengguna jasa Bank BNI). Untuk merealisasikan keinginannya, Atun dapat menggunakan dua cara. Apa sajakah itu?


Jawab :
Cara yang pertama adalah dengan menggunakan bank draft. Bank draft adalah surat berharga yang berisi perintah kepada bank lain untuk membayar sejumlah uang pada orang yang telah ditentukan pada waktu yang sudah ditentukan sebelumnya. Untuk itu, Atun harus memberikan uangnya ke pada Bank of Arab Saudi (Atun berada di Arab). Kemudian, Bank of arab Saudi akan memberikan Atun sebuah surat. Surat tersebut kemudian dikirimkan oleh Atun kepada Joko yang berada di Indonesia. Kemudian setelah suratnya sampai, Joko membawa surat tersebut ke Bank BNI untuk menagih uang tersebut.

Data Flow Diagram (DFD)

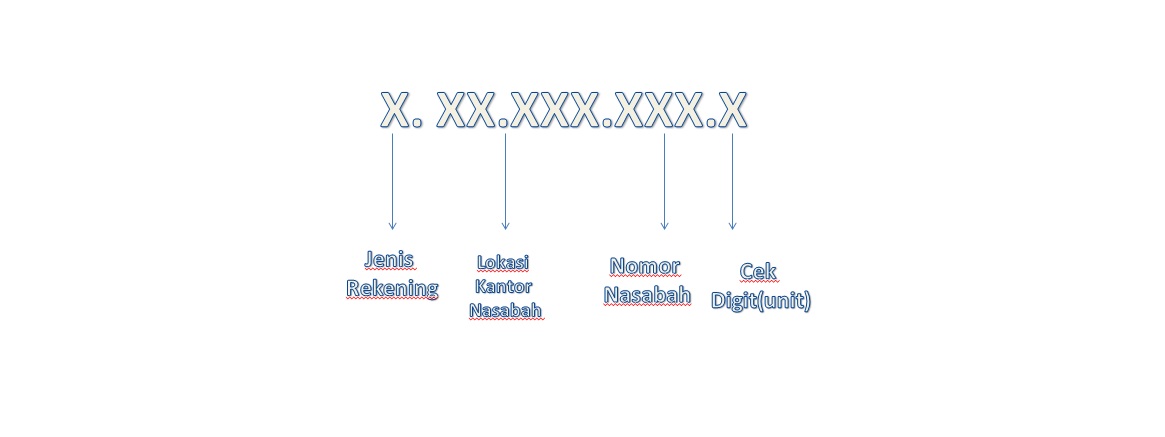
 *Setiap Nasabah memiliki nomor rekening dan nasabah yang berbeda dan setiap kantor bank memiliki nomor, unutk mempermudah pengelompokan di neraca asses dan liabilities
Setiap hari bank selalu melakukan proses akhir hari per saldo rekening yang terjadi pada hari tersebut. Danpada akhir bulan bank juga menghitung saldo akhir bulan per rekening yang nantinya akan menjadi saldo awal bulan selanjutnya. Perhitungan saldo akhir bulan yaitu:
Saldo akhir bulan = saldo akhir hari + bunga
Sedangkan perhitungan bunga yaitu:

Note: bunga disisi liabilities dibagi 365 hari; sedangkan disisi asset dibagi 360.

Metode perhitungan bunga:
1. Saldo terendah
Contoh: tabungan Atun di Siti Bank seperti tabel dibawah dengan tingkat bunga 10%.


2. Saldo rata-rata
Dalam kasus diatas, maka saldo rata-rata per bulan (50+60+45+35)/4= 47,5 juta


3. Saldo harian
Saldo harian dihitung per perubahan saldo, berdasarkan contoh diatas maka


Menghitung bunga kredit ada 2 cara yaitu:
1. Flat (Fix rate)
Contoh: leasing à Atun meminjam uang sebesar 10 juta, tingkat bunga 10%/thn selama 3 tahun pinjaman. Maka tingkat bunganya mnenjadi 30%/3thn untuk pinjaman 10 juta. Hasil cicilan bunga akan tetap selama 3 tahun sebesar:


2. Anuitas 
    Contoh: Kredit

Senin, 28 Mei 2012

Fluktuasi Perkembangan Kredit Usaha Kecil (KUK) dan Kredit Investasi Kecil (KIK) Menurut Kelompok Bank (2005-2012)

KUK dan KIK adalah pelayanan yang diterapkan atau disajikan oleh bank untuk para nasabah. KUK merupakan  Kredit atau pembiayaan dari Bank untuk investasi dan modal kerja yang diberikan dalam rupiah dan atau valuta  asing kepada nasabah usaha kecil. Sedangkan KIK adalah kredit jangka panjang yang diberikan kepada debitur untuk membiayai barang-barang dalam rangka rehabilitasi dan modernisasi serta lainnya. Pelayanan tersebut biasanya disajikan di bank - bank seperti di Indonesia ada 4 bank utama yaitu BUMN (Bank Umum Milik Negara), BUSN (Bank Umum Swasta Nasional), Joint Venture(Bank Asing) dan BPD ( Bank Pembangunan Daerah). Untuk mengetahui perkembangan KUK di masing - masing bank, dilakukan pengumpulan data - data untuk mengetahui penggunaan KUK yang lebih tinggi diantara bank-bank tersebut. Data diambil dari situs resmi BI :


Dari data di atas, dapat kita lihat bahwa tren penyaluran kredit meningkat selama periode 2005-2008 kemudian menurun di tahun 2009. Penurunan tersebut makin curam di tahun 2010 untuk kemudian naik perlahan di tahun 2011 dan 2012.
Hal tersebut dikarenakan pertumbuhan kredit unit usaha mikro, kecil, dan menengah (UMKM) meningkat 30 persen. Kredit mass market yang mencapai 44 persen dari total kredit, meningkat 34 persen year-on-year sejalan dengan pertumbuhan yang pesat dalam penyaluran kredit kepada segmen mikro.
Selain itu, terbitnya UU No. 20 Tahun 2008 Tentang UMKM turut mendorong penyaluran kredit kepada sektor UKM.
Hal yang patut diteliti lainnya adalah apakah ada keterkaitan antara tingginya penyaluran kredit kepada UKM di tahun 2008 dengan masa pemilu 2009 yang menjelang. Apakah tingginya penyaluran kredit kepada UKM tersebut merupakan strategi pencitraan merebut hati rakyat oleh pemerintah saat itu? Perlu diadakan penelitian lebih lanjut.
Sedangkan yang menyebabkan turunnya penyaluran kredit kepada sektor mikro di tahun 2009 adalah karena dampak buruk krisis global dinilai mempengaruhi perkembangan kredit usaha mikro, kecil, dan menengah (UMKM). Selama dua tahun terakhir, penyaluran kredit UMKM tumbuh lebih rendah dari kredit non UMKM. Selama dua tahun terakhir, penyaluran kredit UMKM perbankan tumbuh lebih rendah dari kredit non UMKM, sehingga pangsanya atas total kredit perbankan cenderung menurun.
Pangsa kredit UMKM pada akhir tahun 2008 adalah 49,5% dari total kredit perbankan, turun dari 51,2% (2007) dan 51,85% (2006). Trends tersebut sejauh ini tidak berubah dengan adanya krisis keuangan global jika dampaknya dianggap mulai terjadi pada triwulan III-2008.Tren yang dapat kita lihat lagi adalah selama tahun 2005-2009 Bank Umum Swasta Nasional (BUSN) memimpin dalam jumlah penyaluran KUK/KIK. Namun semenjak tahun 2010 dan seterusnya, Bank BUMN yang memimpin dalam jumlah penyaluran KUK/KIK.
BUMN memimpin dalam penyaluran kredit mikro karena Bank Indonesia (BI) tidak menciptakan iklim usaha perbankan yang sehat dan kian membiarkan bank-bank BUMN merebut ranah kredit Mikro.
BI sebagai bank sentral tidak memberikan iklim persaingan usaha yang sehat antar jenis-jenis bank dan cenderung menjadi simpang siur pada batasan wilayahnya masing-masing. Terutama dengan membiarkan bank-bank BUMN masuk ke ranah kredit mikro yang semakin menggerus kinerja bank-bank lainnya, termasuk BPR.
Berdasarkan data Perbarindo, total penyaluran kredit mikro pada semester I-2009 sebesar Rp 251,854 triliun, tumbuh 4,24% dari periode yang sama tahun 2008 sebesar Rp 241,596 triliun.
Rinciannya, bank BUMN menyalurkan kredit mikro sebesar Rp 109,713 triliun, naik 10,28% dari periode yang sama tahun 2008 sebesar Rp 99,483 triliun. BPD menyalurkan kredit mikro sebesar Rp 39,153 triliun, naik tipis 0,34% dari periode yang sama di 2008 sebesar Rp 39,019 triliun.
Bank swasta nasional mengucurkan kredit mikro sebesar Rp 64,784 triliun, turun 0,95% dari sebelumnya Rp 65,411 triliun. Bank asing dan campuran menyalurkan kredit mikro sebesar Rp 11,816 triliunn, turun 3,2% dari semester I-2008 sebesar Rp 12,211 triliun.
Penyaluran kredit mikro BPR sebesar Rp 26,388 triliun, naik 3,5% dari sebelumnya Rp 25,472 triliun.
Selain itu, faktor lainnya adalah dibentuknya PNM Ulam (unit layanan masyarakat) oleh bank-bank BUMN yang fokus mengucurkan kredit mikro. Keberadaan PNM Ulam secara frontal telah menciptakan persaingan head to head dengan BPR.
Ini bisa terjadi karena BI tidak mengatur secara lebih rapi mengenai pembagian wilayah masing-masing, akhirya terjadi perebutan wilayah dan cenderung menciptakan iklim yang tidak sehat.


Kamis, 12 April 2012

Bank Perkreditan Rakyat


BPR adalah bank yang melaksanakan kegiatan usaha secara konvensional atau berdasarkan prinsip syariah yang dalam kegiatannya tidak memberikan jasa dalam lalu lintas pembayaran.Kegiatan BPR jauh lebih sempit jika dibandingkan dengan kegiatan bank umum.
BPR dalam segi kegiatannya berbeda bank umum lainnya.
Kegiatan-kegiatan yang tidak boleh dilakukan oleh BPR, yaitu:
a) menerima simpanan berupa giro,
b) mengikuti kliring,
c) melakukan kegiatan valuta asing,
d) melakukan kegiatan perasuransian.

Adapun bentuk kegiatan yang boleh dilakukan oleh BPR meliputi hal-hal berikut ini.

a) Menghimpun dana dalam bentuk simpanan tabungan dan simpanan deposito.
b) Memberikan pinjaman kepada masyarakat.c) Menyediakan pembiayaan dan penempatan dana berdasarkan prinsip syariah.

Fungsi BPR yaitu :
Penghimpun dan penyalur dana masyarakat.

Tujuannya untuk :
Menunjang pelaksanaan pembangunan nasional dalam rangka meningkatkan pemerataan, penumbuhan ekonomi, dan stabilitas nasional ke arah peningkatan kesejahteraan rakyat banyak.

Sasaran BPR Melayani kebutuhan petani, peternak, nelayan, pedagang, pengusaha kecil, pega­wai, dan pensiunan karena sasaran ini belum dapat terjangkau oleh bank umum dan untuk lebih mewujudkan pemerataan layanan perbankan, pemerataan kesem­patan berusaha, pemerataan pendapatan, dan agar mereka tidak jatuh ke tangan para pelepas uang (rentenir dan pengijon).

Rabu, 11 April 2012

Rencana Bisnis Bank

k
Rencana Bisnis Bank (RBB) adalah dokumen tertulis yang menggambarkan rencana kegiatan usaha Bank jangka pendek dan jangka menengah, termasuk rencana untuk meningkatkan kinerja usaha, serta strategi untuk merealisasikan rencana tersebut sesuai dengan target dan waktu yang ditetapkan, dengan tetap memperhatikan pemenuhan ketentuan kehati-hatian dan penerapan manajemen risiko

Dalam implementasi Rencana Bisnis Bank, ketentuan bank Indonesia memungkinkan adanya revisi pada materi Rencana Bisnis Bank. Ketentuan tersebut ada pada Peraturan Bank Indonesia No. 12/21/PBI/2010 tanggal 19 Oktober 2010 pasal 1,2,3 dan 4 yang menyebutkan sebagai berikut:(1) Bank hanya dapat melakukan perubahan terhadap Rencana Bisnis sebagaimana dimaksud dalam pasal 2 apabila:terdapat faktor eksternal dan internal yang secara signifikan mempengaruhi operasional bank; dan/atauterdapat faktor yang secara signifikan mempengaruhi kinerja kerja bank berdasarkan pertimbangan bank Indonesia.(2) Perubahan Rencana Bisnis sebagaimana dimaksud pada ayat (1) huruf a hanya dapat dilakukan 1 (satu) kali, paling lambat pada akhir bulan Juni tahun berjalan(3) Perubahan Rencana Bisnis sebagaimana dimaksud pada ayat (1) huruf a harus disampaikan paling lambat 30 (tiga puluh) hari kerja sebelum pelaksanaan perubahan Rencana Bisnis(4) Bank Indonesia berwenang meminta Bank untuk melakukan penyesuaian terhadap perubahan Rencana Bisnis sebagaimana dimaksud pada ayat (1)

Sebagai regulator, BI wajib untuk menangani kasus bunga kredit bank yang turun ini. Sekarang, spread antara suku bunga dana dan suku bunga kredit di Indonesia yang berada di atas enam sampai 10%, jauh lebih tinggi dari beberapa Negara ASEAN yang hanya tiga persen. Oleh karena, berikut gagasan kami terhadap BI untuk mengatasi kasus ini.

RBB juga salah satu kebijakan yang perlu diterapkan oleh BI untuk mengatasi bunga kredit bank ini. Di dalam proses RBB yang diserahkan oleh bank. BI perlu melakukan perbandingan biaya antara lain membuat patokan ideal biaya dana, biaya operasional, profit marjin dan premi risiko. Proses perbandingan biaya ini akan dilakukan dengan cara mengelompokkan bank berdasarkan asset, skala bisnis, ataupun segmen pasar. Jika komponen biayanya terlalu tinggi, BI akan meminta bank bersangkutan untuk menurunkannya hingga batas wajar dan setiap bank akan membuat komitmen. Dengan begitu, BI harus menetapkan jangka waktu yang ketat untuk para bank lainnya serta mengevaluasi perkembangannya setiap bulan.

Jika gagal memenuhi apa yang dikeinginkan, maka BI akan memberikan sanksi bagi bankir dan bank tersebut. Sanksi tersebut dapat berupa fit and proper test ulang terhadap bankir yang tidak mau menurunkan komponen suku bunga kredit. BI juga bisa mempersulit ekspansi bank bersangkutan, baik dalam perizinan pendirian kantor cabang baru ataupun pengembangan produknya.

Salary Cap

BI telah memberikan himbauan kepada bank – bank lain tetapi himbauan tersebut didiamkan dan tak diperdulikan. Hal tersebut mengenai tentang suku bunga bank yang tidak turun - turun. BI sudah menghimbau beberapa kali agar perbankan nasional menurunkannya. Ironisnya, Bank – bank tersebut kayak tidak peduli akan masalah tersebut. Mereka hanya ingin mendapatkan keuntungan yang besar dan tidak diberikan sangsi yang setimpal.

Harapan untuk menyelesaikan masalah ini hanya satu yaitu peran BI yaitu mengatur dan mengawasi bank. Perlu ada kebijakan yang tegas dari BI. Menurut saya, kebijakan yang baik untuk diterapkan adalah “Salary Cap”. Salary Cap adalah suatu perjanjian antar pegawai dan lembaga keuangan/bank untuk membatasi jumlah gaji pegawai tersebut. Dengan adanya aturan salary cap di perbankan nasional, diharapkan akan membatasi gaji banker yang sangat tinggi. Harus dibuat aturan akan rentang gaji dari pegawai biasa sampai top executive. Cara aturannya yaitu dengan menentukan batas total persentase gaji karyawan. Jadi, total seluruh biaya gaji karyawan dikalikan dengan persentase yang telah ditentukan. Sehingga tidak ada karyawan yang memiliki gaji yang paling tinggi sendiri.

Aturan Salary Cap biasanya diterapkan di dalam klub – klub olahraga. Sebagai contohnya sekarang Klub Basket di Indonesia menerapkan aturan pemberian gaji atlit basket dengan menggunakan Salary Cap. Mereka mendapatkan gaji yang setara sehingga mendapatkan profit klub yang besar untuk biaya pembangunan klub tersebut.